KPMG опросила больше 70 крупных компаний Центральной Азии и Кавказа и сравнила ответы с глобальной выборкой в 2500 технологических руководителей. Отчет показывает регион, который за последний год заметно нарастил скорость внедрения технологий, и в первую очередь искусственного интеллекта. В статье разбираем ключевые цифры отчета и то, что стоит за каждой из них.
Регион больше не ждет, пока технология станет доказанной
Год назад настроение было другим: 78% компаний беспокоил темп технологических изменений, а 80% признавали, что осторожность топ-менеджмента тормозит их относительно конкурентов. Регион смотрел на новые технологии с тревогой и предпочитал подождать, пока правила игры станут яснее.
Сегодня выжидательную позицию «подождать, пока технология станет доказанной» занимает лишь треть компаний, что реже, чем в мире, а почти половина организаций уже воспринимает эксперименты с технологиями как норму стратегии, а не как исключение из правил.
За этой переменой стоит не мода на эксперименты, а то, что классическое планирование перестает работать в прежнем темпе, и регион нащупывает через пилоты рабочую замену этому подходу.
Особенно заметно это в области искусственного интеллекта, где сдвиг оказался еще резче, чем в остальных технологиях. ЦАиК входит в эту эру не как регион позднего старта. По доле компаний, уже перенесших ИИ в промышленный контур с измеримым эффектом, регион опережает мир. Но именно это опережение и задает следующий вопрос отчета: если скорость уже есть, то что дальше решает исход? На это вопрос авторы отчета выделяют не скорость запуска, а способность превратить отдельные успехи в устойчивую систему с ясной ответственностью и зрелым governance.
Как регион ускоряется, не теряя контроль
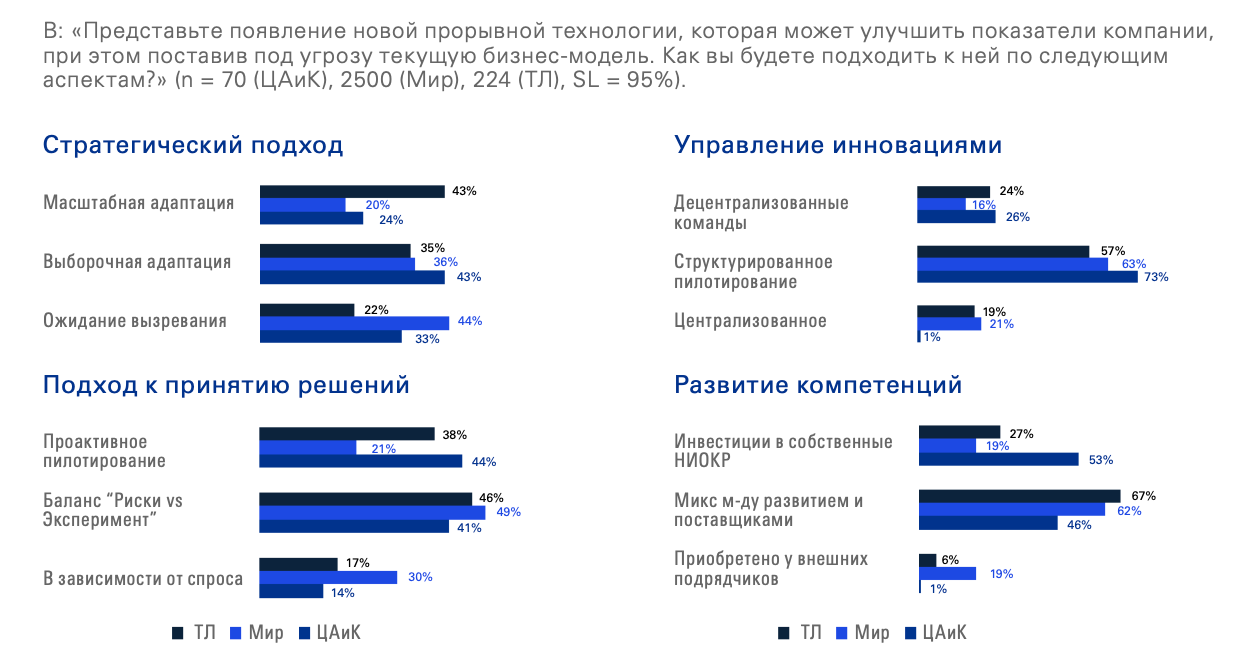
Раз скорость сама по себе больше не даёт преимущества, встает вопрос, как именно регион ее удерживает, не срываясь в хаос. Ответ нашелся в модели управления: регион двигается через портфельный подход, сочетая быстрые пилоты, жесткие рамки риска и ставку на внутренние компетенции, а не на разовые закупки готовых решений.
Эта модель заметно демократичнее мировой. Вместо громоздкого центра, который согласует каждое решение, компании ведут портфель пилотов с понятными ограничениями, критериями успеха и решениями о том, что и когда масштабировать.
Но за этой гибкостью скрывается парадокс на уровне установок. 75% компаний ЦАиК относят себя к верхним уровням устойчивости к изменениям, почти на уровне мировых 80%, при этом инвестиционный стиль региона заметно реактивнее: около 25% компаний ориентируются на тренды и внешние сигналы против всего 3% в мире.
Однако эта реактивность не равна импульсивности, и это ключевой нюанс. Там, где цена ошибки высока, регион держит дисциплину — следование принципам нулевого доверия даже ценой замедления инноваций выбирают 58% компаний против 16% в мире, а ускорение остается допустимым только внутри строгих рамок безопасности, особенно в финансах, госсервисах и инфраструктуре.
В итоге стратегия в этой логике перестает быть разовой декларацией и становится постоянной тонкой настройкой, особенно там, где правила задает институциональная и регуляторная среда. Именно эта настройка и объясняет, почему регион выбирает технологии не по хайпу, а по тому, что они обещают бизнесу, что подводит к следующему вопросу: чем именно компании ЦАиК объясняют инвестиции в технологии.
Почему в регионе объясняют технологии ростом, а не окупаемостью
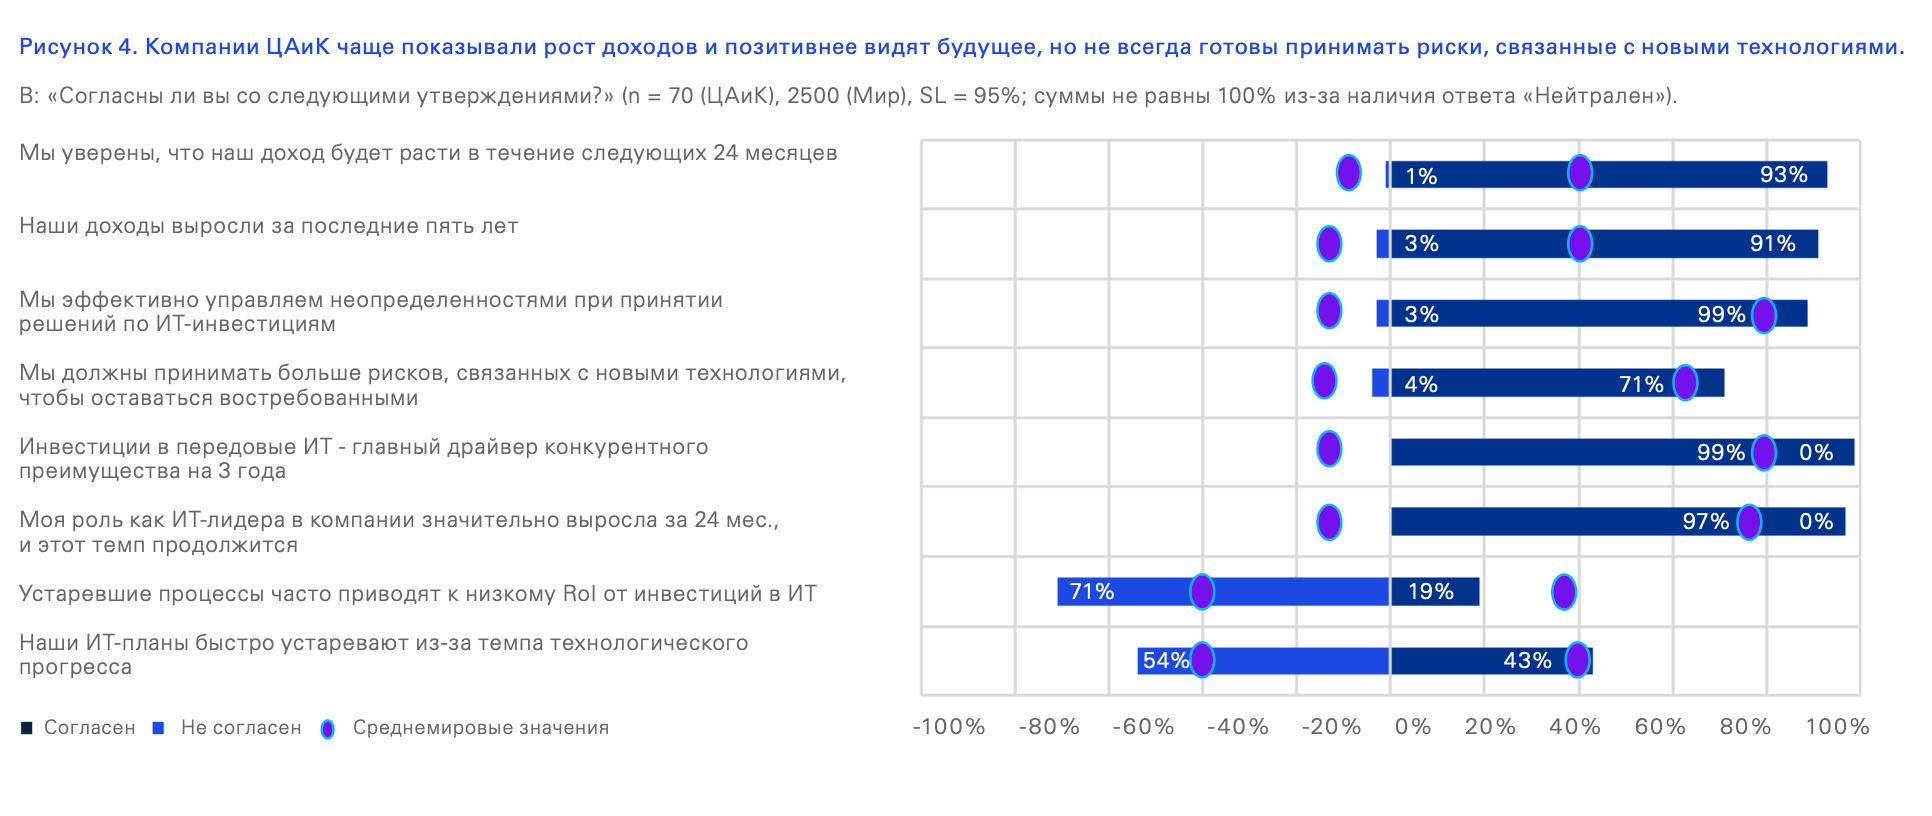
Миру все чаще приходится обосновывать технологии через сложность окупаемости и интеграций, а вот ЦАиК говорит языком роста. Среди ожидаемых выгод компании региона заметно чаще, чем в мире, называют рост выручки (43% против 30%) и ускорение вывода на рынок (39% против 28%).
99% респондентов считают инвестиции в передовые технологии главным источником конкурентного преимущества на ближайшие три года, и за этой уверенностью стоят сразу три силы: вера в технологии как источник преимущества, управленческая уверенность в навигации неопределённости и общий экономический оптимизм.
Но чем увереннее регион говорит о росте, тем важнее становится вопрос, на чём эта уверенность держится. Грань между реальным прогрессом и его видимостью проходит именно по измеримости: уверенность без регулярной проверки результатом легко становится иллюзией эффективности, тогда как сама измеримость превращается в то преимущество, которое труднее всего скопировать, потому что оно строится не закупкой технологий, а дисциплиной управления. Эта же логика прослеживается и в том, как регион распределяет технологические бюджеты.
На что регион тратит технологические бюджеты
По размеру ежегодных инвестиций ЦАиК заметно отличается от мировой картины: почти три четверти компаний региона сосредоточены в диапазоне 100–500 млн долларов в год, тогда как в мире эти же диапазоны охватывают лишь 42% компаний, а четверть глобально остаются ниже отметки 50 млн.
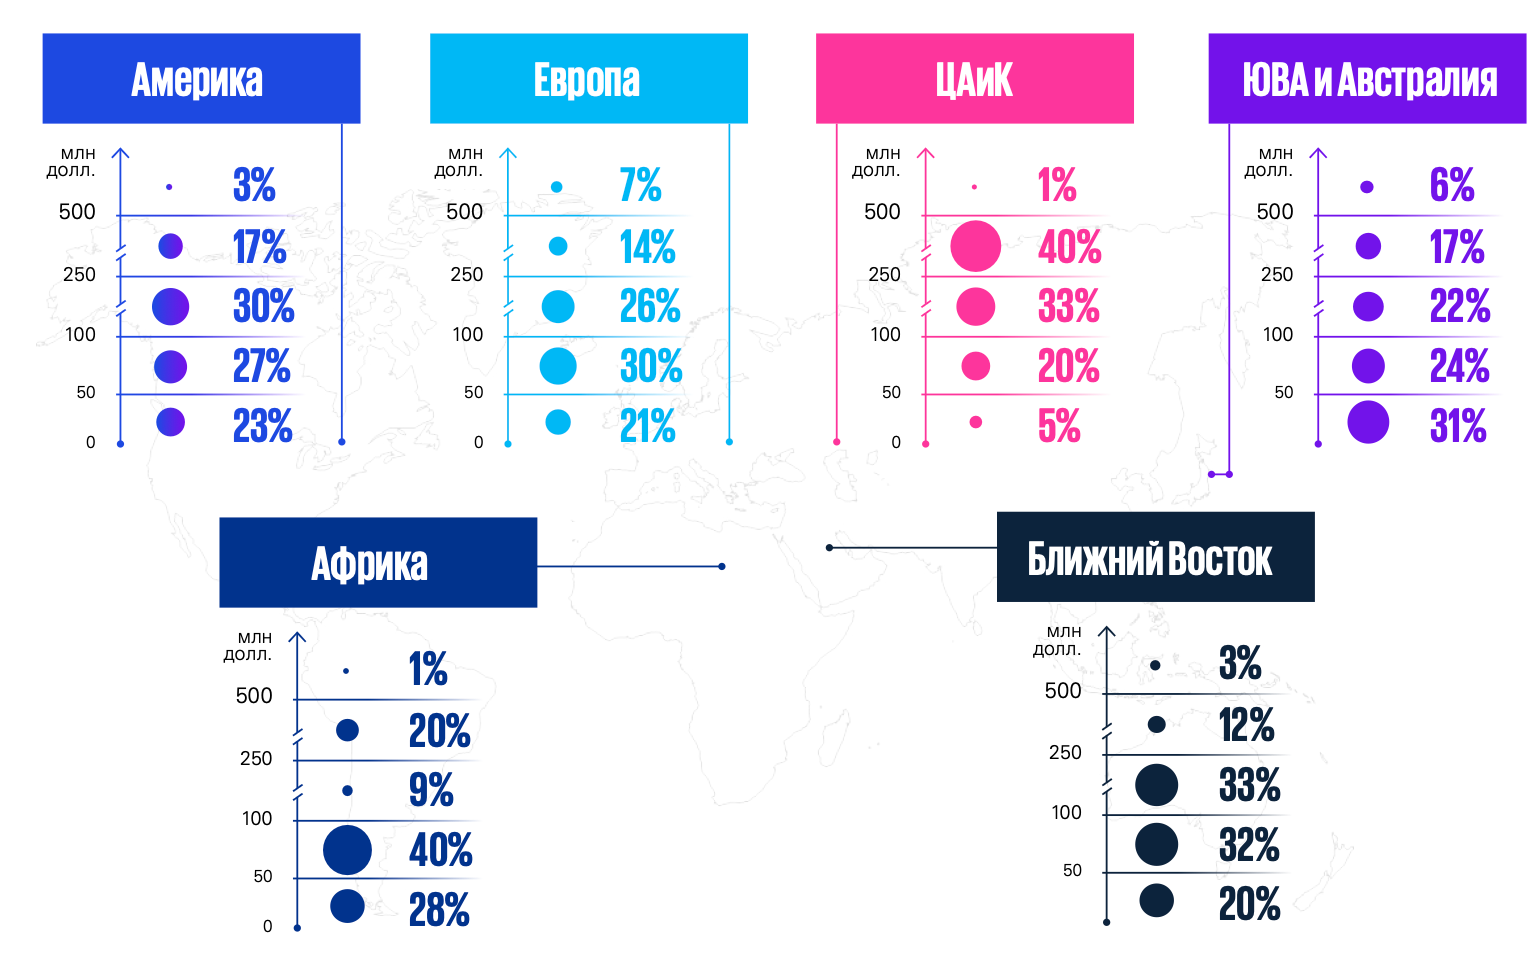
Такой масштаб объясняется тем, что для многих компаний региона цифровая трансформация всё ещё находится на фазе построения фундамента, и на этой стадии даже инвестиции среднего масштаба дают быстрый эффект за счет устранения простоев, ручных операций и фрагментации процессов.
Главный из приоритетов авторы выделяют кибербезопасность: 63% компаний значительно нарастили бюджет против 41% в мире, причём особенно заметный рост наблюдается в Грузии и Узбекистане. Следом идут данные и аналитика (82% против 73%) и ИИ-автоматизация (81% против 76%), а отдельно выделяются цифровые двойники — в Узбекистане 100% компаний планируют рост бюджета на это направление против 87% по региону и 72% в мире, что объясняется структурой экономики с капиталоемкими отраслями вроде энергетики и добычи.
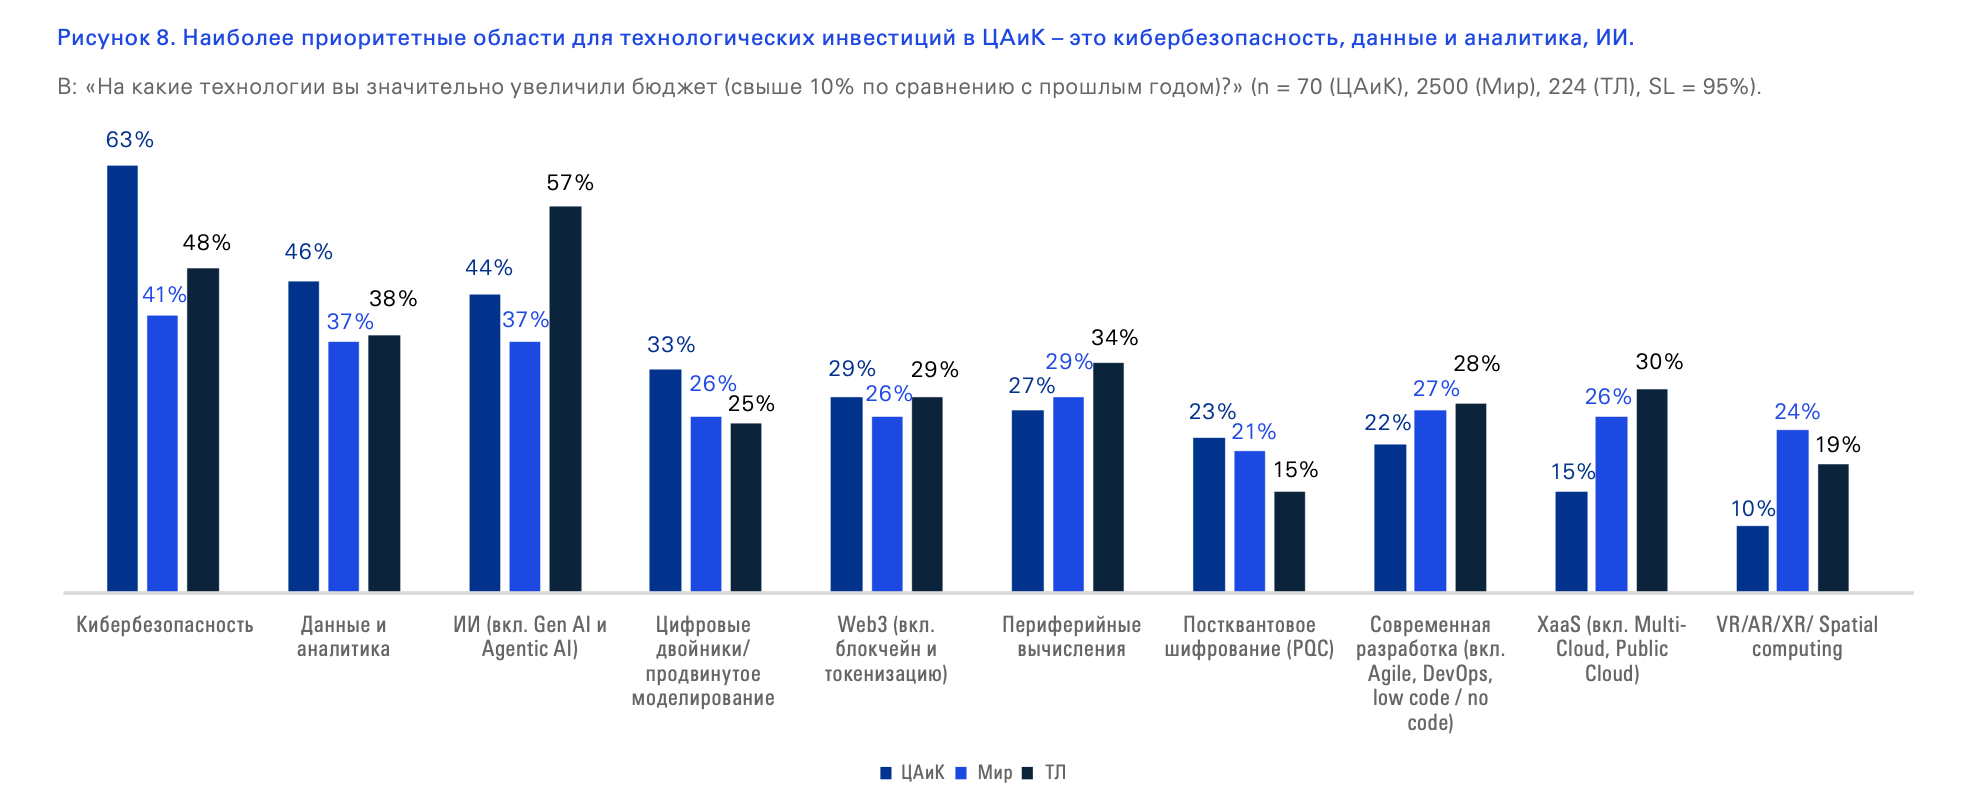
При этом расходы на поддержку существующих систем остаются ниже мировых (около 21% ИТ-бюджета против 34% глобально), а значит, регион вкладывается в рост быстрее, чем в защиту уже созданного. Этот же перекос между амбициями и фундаментом виден и в том, как компании оценивают собственную технологическую зрелость.
Компании оценивают себя выше, чем показывает практика
Управление данными и кибербезопасностью регион оценивает выше мирового уровня — 93% и 89% против 85% и 86%, и управление ИТ-сервисами здесь тоже впереди — 92% против 85%.
Но чем выше самооценка, тем важнее проверить её практикой, и здесь за цифрами скрывается возможная ловушка. 94% руководителей региона не рассматривают кибербезопасность как стратегический приоритет уже на этапе новых ИТ-проектов, тогда как в мире раннее вовлечение безопасности фиксируют 72% компаний. Высокая самооценка зрелости здесь может означать не встроенную безопасность, а выполнение базовых требований, которое принимают за максимум.
Показательно, что в сложных темах регион остается куда осторожнее в оценках. Например, полную зрелость в постквантовой криптографии заявляют только 3% компаний против 9% в мире.
По-настоящему разрыв обнаруживается там, где отдельные успехи должны превращаться в систему, соответственно, в управлении ИТ-портфелем и поставщикам. Именно это можно назвать «стеклянным потолком» региона: компании умеют запускать пилоты, но хуже превращают их в корпоративный стандарт, а современные практики разработки полностью масштабировали только 3% компаний против 13% в мире.
Тот же разрыв между готовностью запускать и способностью удерживать масштаб виден и в том, как регион выстраивает свои ИТ-команды.
Регион делает ставку на цифровой труд
Структура ИТ-команд сегодня почти не отличается от мировой. Около половины технологической мощности приходится на внутренний штат, треть отдается цифровому труду вроде ботов, RPA и AI-агентов, а пятая часть опирается на внешних подрядчиков.
Но траектория, в которую движется эта структура, уже другая. К 2028 году регион ожидает роста доли цифровых работников до 40% и сокращения доли подрядчиков до 14%, тогда как в мире доля внешних ресурсов остаётся стабильной, свыше 20% — там сокращают не сам аутсорсинг, а лишь перераспределяют роли внутри него.
За этим сдвигом стоит экономика дефицита: рост инициатив в данных, кибербезопасности и ИИ опережает способность рынка труда поставлять нужные навыки, и цифровой труд становится единственным масштабируемым способом роста производительности без пропорционального роста численности команды.
При этом централизация ИТ-функций остается низкой — архитектурные принципы полностью централизуют только 14% компаний против 37% в мире, и регион чаще выбирает модель «единые принципы, разные скорости исполнения», чем жесткую центральную платформу.
Этот же выбор скорости в ущерб единой системе управления ярче всего проявляется именно в теме ИИ, к которой всё сводится в итоге.
ИИ внедряют быстрее, чем учатся им управлять
Здесь регион показывает самый резкий контраст всего отчёта: 53% компаний уже перевели ИИ в промышленный контур с измеримой отдачей, тогда как в мире таких компаний только 24%. Впрочем, через год эта разница сократится, так как мир догоняет быстро.
Но за впечатляющей цифрой внедрения скрывается тот же разрыв, что и в остальных разделах отчета: только 34% компаний имеют корпоративную ИИ-стратегию, тогда как в мире ее имеют 76%, а кросс-функциональное управление ИИ выстроили лишь 25% против 69% глобально. При этом лишь 21% признают трудности с демонстрацией ценности ИИ, в мире таких 55%. Регион легко доказывает эффект отдельных кейсов, но хуже закрепляет его как систему. Кроме, того, 99% компаний считают геополитические риски критичными при выборе открытых ИИ-моделей против 83% в мире, и для региона выбор модели ИИ стал не только техническим решением, но и геополитическим.
Что с этим делать
KPMG формулирует шесть рекомендаций, и все они, по сути, об одном — как удержать скорость, не разрушив систему вокруг неё.
Найти баланс между инновациями и фундаментом. Только 6–8% трансформационных лидеров сокращают инвестиции из-за техдолга или дорогих проектов, тогда как в ЦАиК так поступают 19% даже крупных компаний.
Гарантировать скорость через понятные рамки, а не бюрократию. Формализацию архитектурных принципов полностью централизуют 34% технологических лидеров против 14% в регионе — пилоты и децентрализация уже дали скорость, теперь нужна дисциплина, которая её удержит.
Регулярно пересматривать планы технологического развития. 43% компаний ЦАиК признают, что планы устаревают быстрее, чем их успевают реализовать, а значит, стратегия должна работать как контур регулярной пересборки портфеля с критериями отбора и правом остановить проект без доказанного эффекта.
Подойти к внедрению ИИ системно, а не «case by case». Четкую ИИ-стратегию имеют 89% технологических лидеров и только 34% компаний региона.
Управлять талантами централизованно. Вопросы кадров в технологиях решают централизованно 55% лидеров и только 33% компаний региона, а до 40% ролей в ЦАиК при этом перейдет на цифровой труд уже в течение трех лет.
Активно работать с партнерами. 85% высокоэффективных компаний регулярно взаимодействуют с внешними партнерами, в ЦАиК так делают только 51%, а 24% полагаются исключительно на in-house против 4% у лидеров.
Если собрать все рекомендации в одну мысль, получится ровно тот разрыв, который отчёт называет главным риском года: ИИ масштабируется быстрее, чем компании успевают выстроить вокруг него управление, и модели уже работают в проде, пока единой системы ответственности, контроля данных и метрик ценности еще нет.
Мы в Gorgona AI помогаем компаниям безопасно внедрять генеративный ИИ и AI-агентов — от разработки стратегии и архитектуры до запуска корпоративных решений. Если вы хотите использовать возможности ИИ без компромиссов в безопасности и управляемости, свяжитесь с нами.